Fuite de toiture : détecter l'origine et réparer
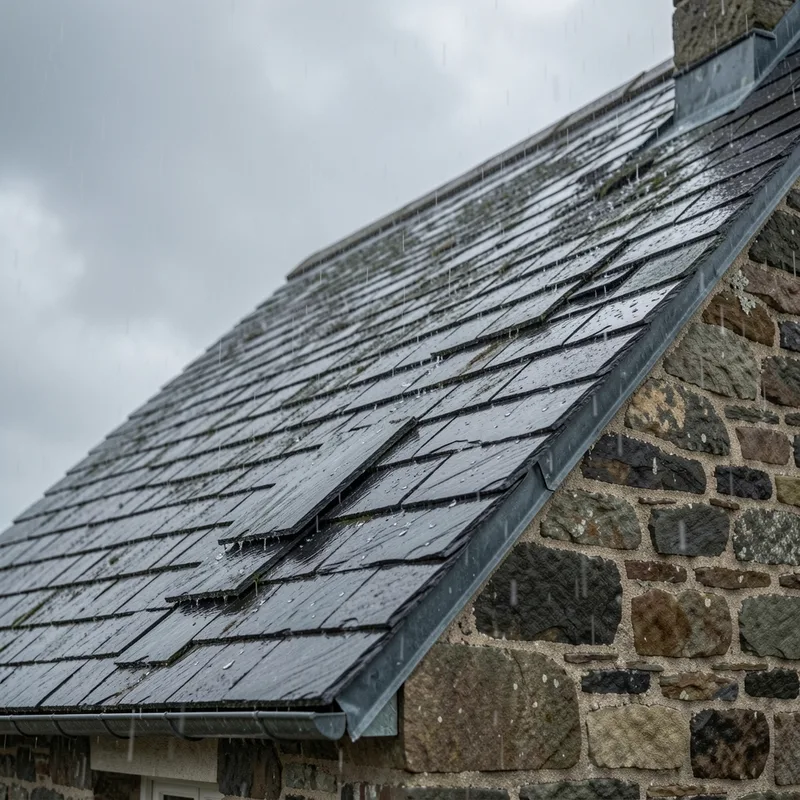
Une fuite de toiture se répare rarement là où la tache apparaît. L’eau entre par un point haut, chemine sur la charpente et se manifeste plusieurs mètres en aval. Localiser l’entrée, protéger l’intérieur, traiter la cause : cet ordre décide du coût final et de la prise en charge par l’assurance.
Les signes qui précèdent la tache au plafond
Une infiltration s’annonce longtemps avant de marquer une peinture. Entre le passage de l’eau sous la couverture et l’auréole visible depuis le salon, il s’écoule souvent plusieurs saisons de pluie. Sur le littoral nord des Côtes-d’Armor, où les épisodes venteux poussent l’eau à l’horizontale, ce délai se raccourcit brutalement dès qu’un coup de vent d’ouest se combine à une pluie soutenue.
Ce qui se voit depuis les combles
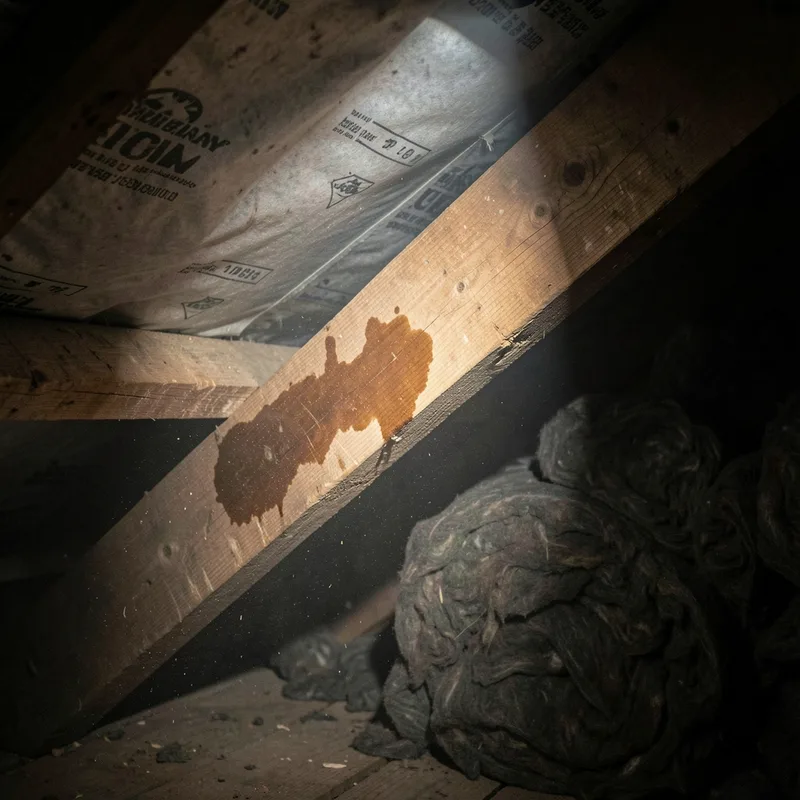
Les combles restent le meilleur poste d’observation, et le moins coûteux. Une lampe frontale, une visite pendant ou juste après trois jours de pluie, et les indices se lisent sans expertise particulière :
- une auréole brune aux contours nets sur un chevron ou sur une panne
- des coulures de rouille sous une pointe, une équerre ou un connecteur métallique
- un point de lumière visible en plein jour sous un versant fermé
- un isolant tassé, plus sombre à un endroit précis, marqué par un écoulement
- une odeur de terre humide qui persiste après plusieurs heures d’aération
- des piqûres noires de moisissure au revers de l’écran sous-toiture
Une auréole sèche ne signifie pas un problème réglé. Elle signale une entrée d’eau qui ne s’est pas manifestée récemment, situation banale quand la fuite dépend de l’orientation du vent. Certaines infiltrations ne se déclenchent que par pluie battante venue de l’ouest et restent totalement invisibles le reste de l’année.
Ce qui se repère depuis le sol
Une paire de jumelles vaut mieux qu’une échelle. Depuis le jardin, en tournant autour du bâtiment, plusieurs anomalies se distinguent nettement : un élément de couverture décalé ou manquant, une ligne de faîtage qui ondule, un solin décollé au raccord d’un mur, une souche de cheminée dont le mortier s’effrite. Les zones de raccord concentrent l’essentiel des désordres, bien plus que les surfaces courantes.
Un détail trompe souvent les propriétaires : une trace verticale sombre sur une façade, sous un débord de toit, n’indique pas forcément une couverture percée. Elle trahit fréquemment une évacuation saturée qui déborde par-dessus le bord, phénomène détaillé dans le guide de l’entretien des gouttières et de ses obligations. Confondre les deux conduit à faire déposer des ardoises intactes.
Par où l’eau entre réellement
Une couverture ne se comporte pas comme une membrane étanche. Elle fonctionne par recouvrements successifs qui évacuent l’eau de proche en proche, à condition que la pente soit respectée et que rien n’interrompe le chemin de ruissellement. Le défaut naît presque toujours d’une rupture de ce parcours.
Les éléments déplacés, cassés ou glissés
Le scénario le plus fréquent tient en peu de mots : une ardoise ou une tuile a bougé. Sur les couvertures anciennes du nord breton, ce n’est presque jamais le matériau qui lâche mais sa fixation. Un crochet corrodé par les embruns cède, l’élément glisse de quelques centimètres, et le recouvrement qu’il assurait disparaît. Le sujet est développé dans le comparatif entre l’ardoise, la tuile et le zinc face au climat côtier.
Une tuile fendue par le gel, un élément soulevé par une rafale puis mal reposé, un passage de couvreur mal maîtrisé lors d’une intervention antérieure : les origines varient, le mécanisme reste identique. L’eau trouve un accès direct vers le support.
Les points singuliers, cause n°1 des infiltrations durables
Tout ce qui interrompt la surface de la couverture constitue un point singulier, et c’est là que se logent les fuites tenaces :
- les solins et bandes de rive au raccord d’un mur ou d’un pignon
- les noues, où deux versants se rejoignent et concentrent tout le débit
- la souche de cheminée et son étanchéité périphérique
- les sorties de toit de ventilation, de VMC ou de conduit
- les châssis de fenêtres de toit et leurs raccords
- les faîtages et arêtiers scellés au mortier, sujets à la fissuration
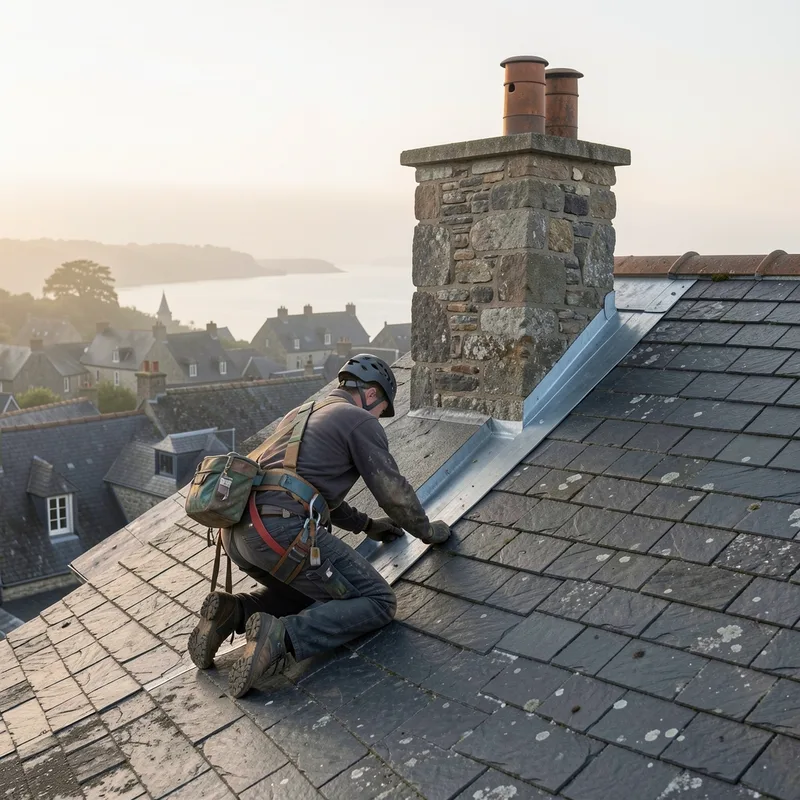
Une souche de cheminée cumule les faiblesses : elle traverse la couverture, subit les écarts de température et vieillit vite en atmosphère salée. Son état se contrôle d’ailleurs lors des visites d’entretien du conduit, sujet traité dans la fiche sur l’obligation de ramonage et son certificat.
La fausse fuite : condensation et remontées capillaires
Une part non négligeable des infiltrations signalées n’en sont pas. Quand la vapeur d’eau produite à l’intérieur du logement migre vers les combles et rencontre la face froide de la couverture, elle se condense et retombe en gouttes. Le résultat ressemble à une fuite, sauf qu’il apparaît par temps froid et sec plutôt que sous la pluie.
Le diagnostic se fait par recoupement. Une trace qui grandit pendant une pluie battante relève de l’infiltration. Une humidité diffuse, généralisée sur toute la sous-face, avec des gouttelettes réparties uniformément, relève de la condensation et se traite par la ventilation, jamais par un produit d’étanchéité. La capillarité produit encore un autre profil : l’eau remonte par un mur, tache le bas d’une cloison et n’a aucun lien avec le toit.
Localiser une fuite de toiture qui reste introuvable
C’est la situation qui exaspère : la tache existe, elle grossit, et rien ne se voit sur le toit. La cause tient à une propriété simple de l’eau, systématiquement sous-estimée.
La règle du décalage : l’eau voyage avant de tomber
Une goutte qui franchit la couverture ne tombe pas à la verticale. Elle suit le liteau, longe un chevron, contourne une entretoise et ne quitte le bois qu’au premier point bas ou à la première rupture de pente. Un écran sous-toiture, quand il existe, amplifie encore le phénomène en conduisant l’eau bien plus loin avant de la libérer par une déchirure ou une jonction imparfaite.
Conséquence pratique : la recherche doit toujours démarrer en amont de la trace, sur la ligne de plus grande pente, et remonter progressivement. Chercher pile au-dessus de l’auréole fait perdre du temps dans la majorité des cas. Le point d’entrée se situe fréquemment de un à plusieurs mètres plus haut sur le versant, parfois sur un point singulier situé encore au-delà.
Les méthodes de recherche employées sur le terrain
Une recherche méthodique s’organise en séquence, jamais en une seule fois :
- Repérer le point de chute exact à l’intérieur et le matérialiser au ruban adhésif
- Remonter la ligne de pente dans les combles, en marquant chaque trace rencontrée
- Inspecter en priorité les points singuliers situés sur cette ligne
- Procéder à un test à l’eau par zones successives, de bas en haut, avec un observateur posté à l’intérieur
- Attendre plusieurs minutes entre chaque zone arrosée avant de conclure
Le test à l’eau, mené du bas vers le haut et par petites surfaces, reste l’outil le plus fiable. Arroser tout le versant d’un coup ne prouve rien : l’eau sort quelque part, sans indiquer par où elle est entrée. Les entreprises spécialisées ajoutent d’autres moyens selon le contexte, notamment la caméra thermique qui révèle les zones humides par différence de température, le gaz traceur injecté sous la couverture, ou un colorant fluorescent quand le trajet supposé doit être confirmé.
Ces prestations ont un coût, mais l’assurance habitation les prend parfois en charge dans le cadre d’un sinistre déclaré. En immeuble, une convention entre assureurs simplifie le traitement des dégâts des eaux dont le montant reste sous 5 000 €, comme le rappelle la fiche pratique du service public consacrée à l’assurance des parties communes en copropriété.
Les gestes utiles dans les premières heures
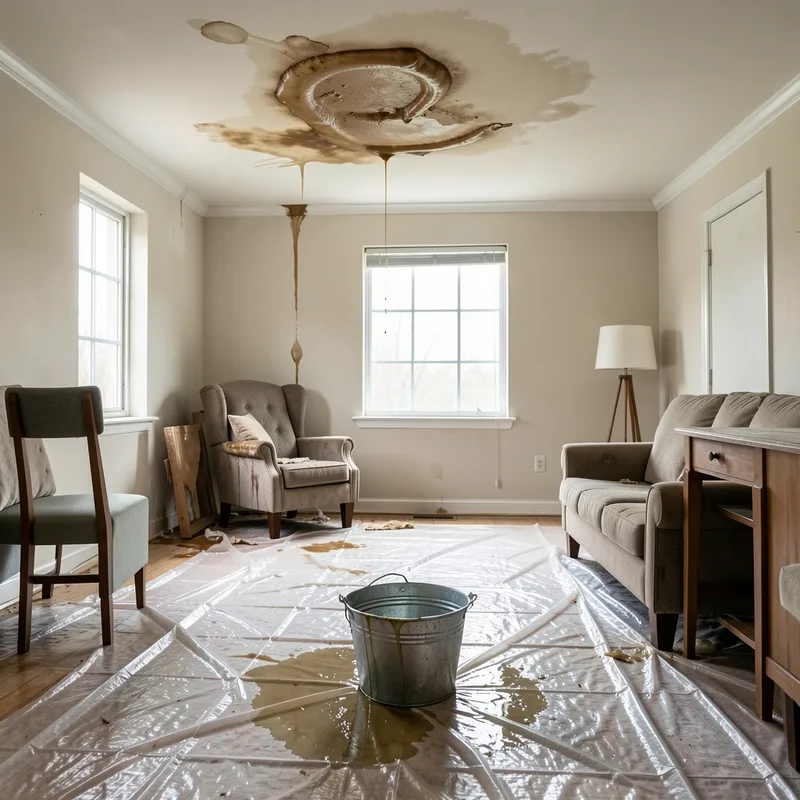
Face à une arrivée d’eau active, l’objectif immédiat n’est pas de réparer mais de limiter les dégâts intérieurs et de constituer un dossier exploitable :
- Couper l’électricité de la zone concernée si l’eau approche un luminaire, une prise ou un tableau
- Déplacer meubles, tapis et appareils hors de la zone de chute
- Recueillir l’eau dans un récipient et poser une bâche sous le point de chute
- Percer volontairement une cloque de peinture au plafond pour évacuer l’eau piégée, plutôt que de la laisser gonfler jusqu’à la rupture
- Photographier chaque trace, chaque objet touché, en datant les clichés
- Aérer et ventiler pour évacuer l’humidité avant qu’elle ne s’installe
Le percement de la cloque surprend, il est pourtant sensé. Une poche d’eau retenue par une couche de peinture finit par arracher tout le plafonnage en tombant, alors qu’un trou d’aiguille bien placé la vide proprement dans un seau.
Monter sur le toit sous la pluie ne figure pas dans cette liste, et l’omission est volontaire. Une couverture mouillée, a fortiori couverte de mousse, devient une patinoire inclinée. Le risque réel de ce type d’intervention improvisée est détaillé dans l’analyse du démoussage de toiture et de ses vrais dangers.
Réparer : ce qui se traite ponctuellement, ce qui ne se rattrape plus
Une fois l’origine identifiée, la question devient économique. Toutes les fuites ne se soldent pas par une réfection complète, loin de là, mais toutes ne se règlent pas non plus par une intervention de deux heures.
Les réparations ciblées qui tiennent
Le remplacement d’un élément cassé ou glissé relève de l’intervention courte, à condition de disposer d’un matériau compatible en format et en teinte. Sur une ardoise, la repose se fait au crochet ou au clou cuivre selon la technique d’origine, jamais au mastic. La reprise d’un solin, la réfection du scellement d’un faîtage, le remplacement d’une bande de rive ou d’une sortie de toit entrent dans la même catégorie : ouvrages limités, résultat durable si les règles de recouvrement sont respectées.
Un point mérite attention avant de valider un devis de réparation ponctuelle. Si la couverture accumule les incidents à répétition et que les fixations arrivent en fin de vie sur l’ensemble d’un versant, la logique change. Chaque reprise isolée devient un sursis payant, et la comparaison avec une réfection s’impose : les étapes, délais et budgets d’une réfection de toiture donnent alors le bon ordre de grandeur pour arbitrer.
Les colmatages qui aggravent la situation
Certains réflexes de dépannage causent plus de dommages que la fuite initiale :
- l’enduit d’étanchéité liquide appliqué en surface, qui bloque la respiration du support et déplace le point d’entrée
- le mastic ou la mousse expansive injectés depuis les combles, qui retiennent l’eau au lieu de l’évacuer
- la bâche laissée en place plusieurs mois, qui piège la condensation sous elle
- la peinture d’étanchéité passée sur toute une couverture, qui rend chaque élément indémontable
- le silicone déposé sur un recouvrement, qui crée un barrage et fait remonter l’eau à contre-pente
Le principe commun à ces erreurs est toujours le même : une couverture évacue l’eau, elle ne la retient pas. Ajouter une barrière imperméable par-dessus un système à recouvrements dérègle le drainage et transforme un défaut localisé en désordre diffus. Le lavage sous pression relève de la même erreur de raisonnement : agir contre le fonctionnement de l’ouvrage plutôt qu’avec lui.
Assurance, bailleur, copropriété : qui prend en charge
La déclaration se fait sans attendre la réparation. Le service public de l’information administrative indique que l’assuré doit informer son assureur dès la découverte du sinistre, le contrat ne pouvant prévoir un délai de déclaration inférieur à cinq jours ouvrés pour un dégât des eaux.
La couverture du sinistre dépend ensuite de son origine, et la nuance est décisive. Toujours selon la même source, les infiltrations par la toiture, les murs ou les fenêtres peuvent être prises en charge lorsqu’elles résultent d’un événement soudain et accidentel, une tempête par exemple. Elles sont en revanche généralement exclues quand elles découlent d’un manque d’entretien ou de la vétusté des installations. Un toit laissé sans surveillance pendant quinze ans expose donc à un refus motivé, indépendamment du contrat souscrit.
Le constat amiable dégât des eaux reste facultatif. Il n’existe pas de modèle officiel unique : chaque assureur diffuse le sien, et son usage accélère simplement le traitement du dossier. En copropriété, ce document se transmet à la fois à l’assureur et au syndic.
La répartition entre occupant et propriétaire suit une autre logique. La loi du 6 juillet 1989 place à la charge du bailleur tous les travaux qui ne relèvent pas des réparations locatives, et précise que les réparations rendues nécessaires par la vétusté ou la force majeure lui incombent également. Une couverture qui fuit n’entre dans aucune définition d’entretien courant : elle relève du propriétaire, qui doit maintenir le logement en état de servir à l’usage prévu.
En immeuble collectif, le statut de la toiture se lit dans le règlement de copropriété, document qui désigne les parties communes et les parties privatives au sens de la loi du 10 juillet 1965. La couverture figure dans la quasi-totalité des cas parmi les parties communes, ce qui déplace la décision et le financement vers le syndicat des copropriétaires, via le syndic.
Dernier cas, celui d’une toiture récente. Quand la couverture a été refaite par une entreprise, la garantie décennale s’applique aux désordres qui rendent l’ouvrage impropre à sa destination, ce qui vise directement un défaut d’étanchéité. L’article 1792 du Code civil fixe cette responsabilité, et le délai de dix ans court à compter du lendemain de la signature du procès-verbal de réception des travaux. Retrouver ce document avant d’engager la moindre dépense change complètement la donne.
Réduire le risque avant la prochaine tempête
Une couverture surveillée fuit rarement par surprise. Deux inspections annuelles suffisent à repérer l’essentiel : une au printemps, après les coups de vent d’hiver, l’autre à l’automne avant la saison humide. Les jumelles depuis le sol et une visite dans les combles couvrent déjà la majorité des cas.
Trois habitudes réduisent nettement la probabilité d’une infiltration. Maintenir les évacuations dégagées, parce qu’un débordement chronique finit par attaquer une rive ou un débord. Élaguer les branches qui surplombent un versant, sources de frottement et de dépôts. Faire contrôler les points singuliers lors de toute intervention en toiture, puisque l’échafaudage ou la nacelle sont déjà en place.
Prochaine étape concrète : monter dans les combles au prochain épisode pluvieux, marquer au crayon chaque trace repérée sur la charpente, et dater ces marques. Ce relevé, mis à jour deux fois par an, vaut plus qu’un diagnostic payant et donne à un couvreur la ligne de recherche exacte le jour où l’eau se manifeste.